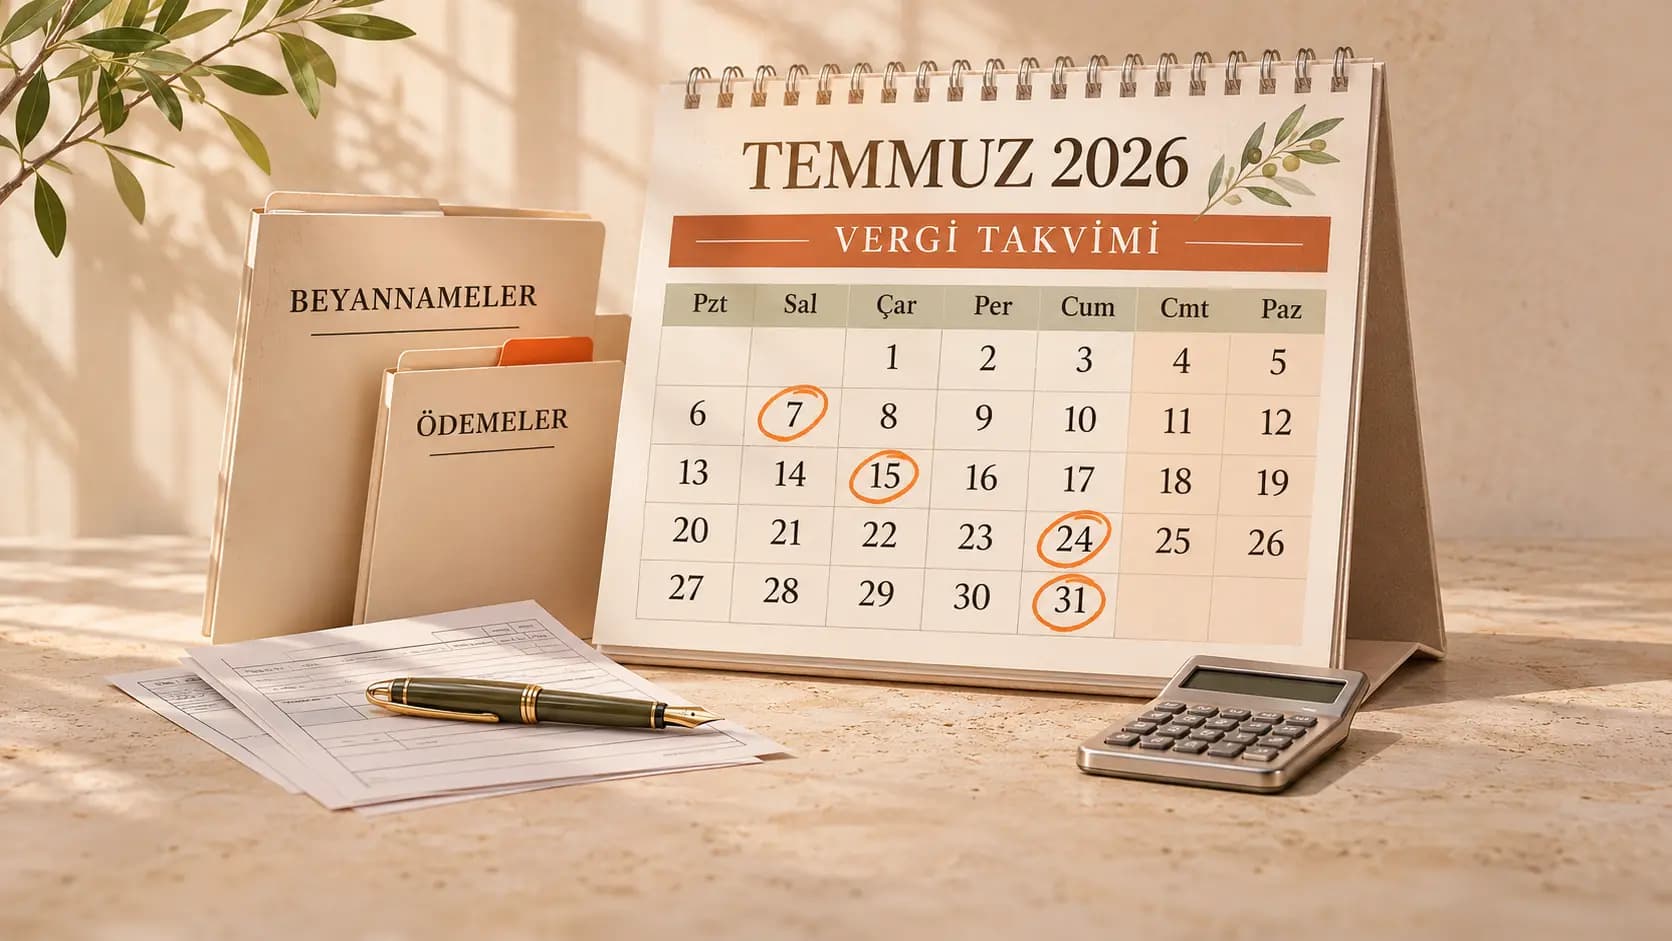
TEMMUZ 2026 VERGİ TAKVİMİ
Temmuz ayında yerine getirilmesi gereken vergisel mükellefiyetlerin listesine aşağıdaki tablo üzerinden erişebilirsiniz.
Sağlık ve İlaç sektöründeki güncel vergi ve mevzuat gelişmelerini; uzman değerlendirmeleri, makaleler, rehberler ve duyurularla takip edin.
Temmuz ayında yerine getirilmesi gereken vergisel mükellefiyetlerin listesine aşağıdaki tablo üzerinden erişebilirsiniz.
05.05.2026 tarihinde TBMM'ye sunulan ve önemli vergisel değişiklikleri de içeren Kanun Teklifi'nin 21.05.2026 tarihi itibarıyla TBMM Genel Kurulunda görüşmeleri tamamlanmış olup 04.06.2026 tarihli Resmi Gazete’de “7582 Sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun” adı ile yayımlanarak vergi mevzuatına ilişkin çeşitli değişiklikler hayata geçirilmiştir.
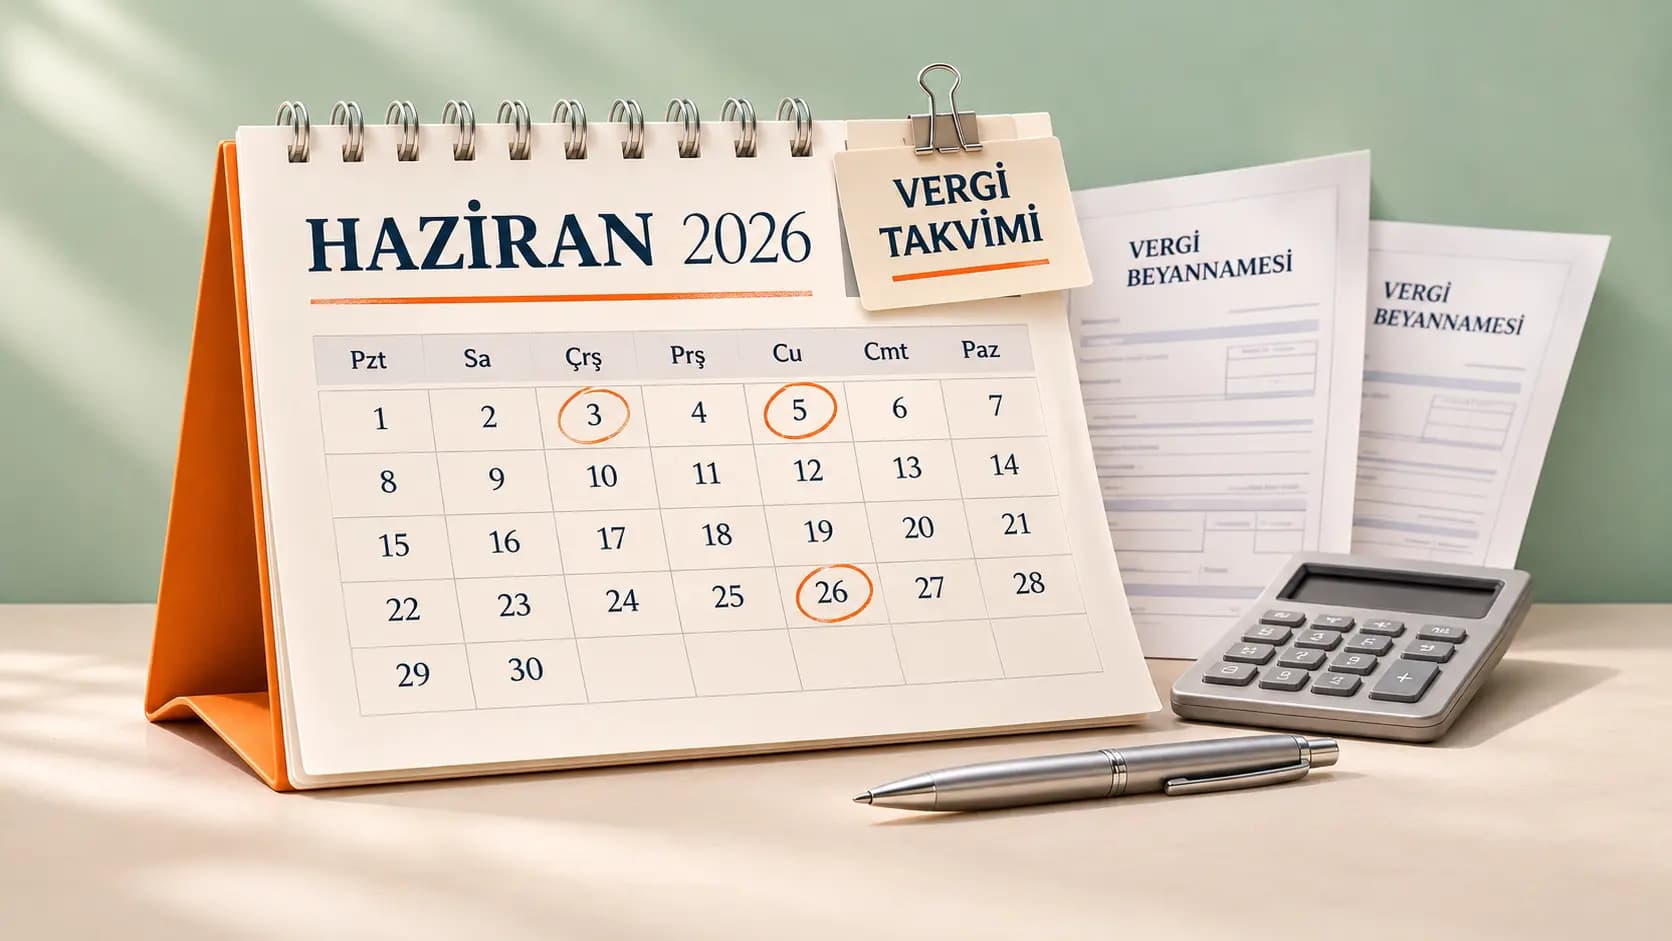
Haziran ayında yerine getirilmesi gereken vergisel mükellefiyetlerin listesine aşağıdaki tablo üzerinden erişebilirsiniz.
Gelir İdaresi Başkanlığı'nın internet sitesinde 2026/Mart-Nisan Döneminde paylaşıma açılan muktezaları içeren Özelge Bülteni'mizi siz değerli ziyaretçilerimizin faydalanması adına özetleyerek bilgilerinize sunmaktayız.
05.05.2026 tarihinde TBMM'ye sunulan "Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi" ile vergi mevzuatında önemli bazı değişikliklerin yapılması öngörülmektedir.
30.04.2026 tarihli Resmi Gazete’de yayımlanan “11257 Sayılı Cumhurbaşkanı Kararı” ile, 01.01.2026 tarihinden itibaren elde edilen kazançlara uygulanmak üzere geçerli olmak üzere, bazı hizmet ihracatları ile yurt dışı iştirak kazançlarına uygulanan istisna ve indirimlerin oranları artırılmış, şartlar esnetilmiştir.
01.05.2026 tarihli Resmi Gazete’de yayımlanan “2026/8 Sayılı Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğ (Sayı: 2023/5)’de Değişiklik Yapılmasına Dair Tebliğ” ile yurt dışı kaynaklı dövizlerin Türk lirasına dönüşümünde uygulanan döviz dönüşüm desteğine ilişkin süre 31.07.2026 tarihine kadar uzatılmıştır.
01.05.2026 tarihli Resmi Gazete’de yayımlanan “11263 Sayılı Cumhurbaşkanı Kararı” ile Konaklama Vergisi oranı geçici olarak %1'e düşürülmüş olup, mevcutta %2 olarak uygulanan konaklama vergisi oranı 01.05.2026 tarihinden 31.12.2026 tarihine kadar (bu tarih dahil) %1 olarak uygulanacaktır.
Mayıs ayında yerine getirilmesi gereken vergisel mükellefiyetlerin listesine aşağıdaki tablo üzerinden erişebilirsiniz.
Centrum Türkiye Yönetici Ortağı Sn. Dr. Burçin Gözlüklü tarafından kaleme alınan bu makalede, Vergi Denetim Kurulu tarafından uygulamaya alınan Yüksek Gelir Grupları Gözetim ve Uyum Programı kapsamlı şekilde ele alınmaktadır. Program kapsamında gelir beyanı ile harcama düzeyi arasındaki uyumsuzlukların tespiti, mükelleflerin gönüllü uyuma davet edilmesi ve izahat süreçlerinin hukuki dayanakları detaylı olarak incelenmektedir. Ayrıca şirket ortaklarından talep edilen bilgiler, sürece ilişkin vergisel riskler ve izaha davet mekanizmasının sınırları değerlendirilmekte; mükelleflerin bu süreçte nasıl hareket etmesi gerektiğine dair öneriler sunulmaktadır. Bununla birlikte, huzur hakkı ödemeleri, kar payı dağıtımı ve şirketten borç kullanımı gibi başlıklar üzerinden şirket-ortak ilişkilerinin vergisel açıdan doğru yapılandırılmasının önemi vurgulanmaktadır.
Centrum Türkiye Ortağı Sn. Murat Softa tarafından kaleme alınan bu makalede, 2025 hesap dönemine ilişkin kurumlar vergisi beyannamesinin hazırlanmasında dikkat edilmesi gereken önemli hususlar kapsamlı şekilde ele alınmaktadır. Yeniden değerleme uygulamaları, enflasyon düzeltmesinin devam eden etkileri, finansman gider kısıtlaması ve reel olmayan finansman maliyetleri gibi teknik konuların vergi matrahı üzerindeki etkileri detaylı olarak incelenmektedir. Ayrıca indirim ve istisnaların doğru uygulanması, YMM tasdik yükümlülükleri, Ar-Ge ve teknokent kazançlarına ilişkin yeni fon ayırma zorunlulukları ile uyumlu mükellef indirimi gibi güncel düzenlemeler açıklanmaktadır. Bununla birlikte, veri analitiğine dayalı denetim yaklaşımı kapsamında izaha davet riskine karşı beyannamede yer alan tüm kalemlerin hukuki dayanakları ve belgeleriyle birlikte hazırlanmasının önemi vurgulanmaktadır.
Centrum Türkiye Ortağı Sn. Nihat Sönmez tarafından kaleme alınan bu makalede, nakdi sermaye artışı üzerinden faiz indirimi uygulaması ve bu alandaki tartışmalı hususlar kapsamlı şekilde ele alınmaktadır. Uygulamanın temel amacı, hesaplama yöntemi ve yararlanma şartları açıklanırken; pasif gelir kavramı, bilanço kalemlerinin yer değiştirmesi, iştirak oranı sınırı ve borçlanma yoluyla finanse edilen sermaye artışları gibi konularda ortaya çıkan farklı idari yaklaşımlar ve uygulama sorunları değerlendirilmektedir. Ayrıca sermaye avanslarının durumu ve yurtdışından sağlanan nakit sermayeye ilişkin belirsizlikler ele alınarak, mükellefler açısından oluşabilecek vergisel riskler ve ihtilaf alanları ortaya konulmaktadır.